Hausse de la TVA: l’addition de trop pour le pouvoir d’achat
Edito
Une petite hausse par ici, une autre hausse par là en pensant que cela passera inaperçu.
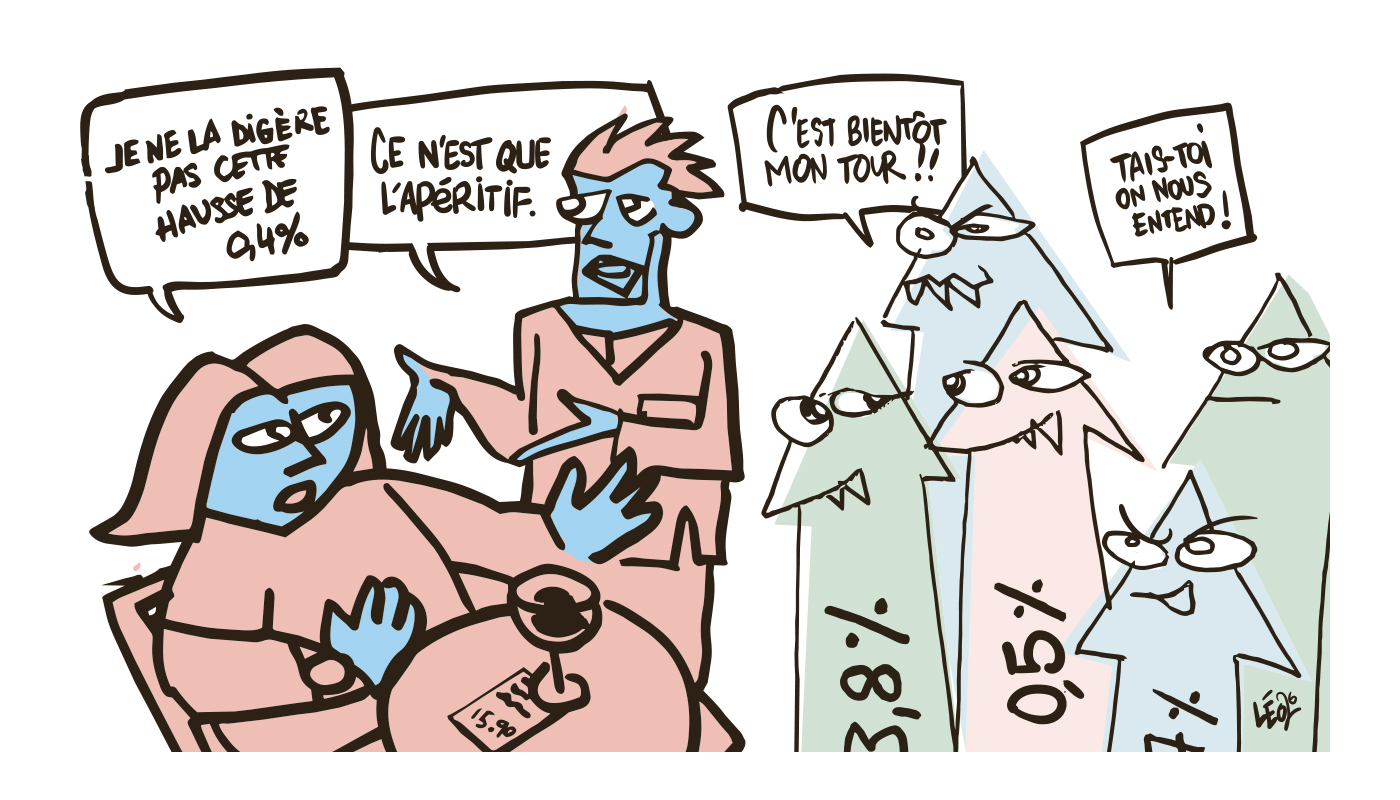
C’est vrai, que représente une hausse de la TVA aussi faible que 0,4% ? A plus forte raison si c’est pour financer la 13e rente AVS ? Pour les retraités, à prendre dans leur poche gauche afin de renflouer leur poche droite. Pour le secteur de la restauration, à diminuer les marges.
Jugez plutôt. Pour la restauration sur place, soumise au taux normal, la TVA passerait de 8.1% à 8.5%. Pour le secteur de l’hébergement, soumis au taux spécial, la hausse serait moindre et passerait de 3.8% à 4%. Enfin, les plats l’emporter (take-away), soumis au taux réduit, resteraient inchangés avec un taux à 2.6%. Avec pour conséquence que la distorsion de concurrence entre la restauration sur place et à emporter s’aggraverait encore.
Comment répercuter sur les prix une hausse de 0,4 point de la TVA ? Pour de nombreuses PME, et plus particulièrement pour un restaurateur, une telle démarche s’avère une mission quasi-impossible. Cela revient, dans les faits, à lui rogner un peu plus sa marge bénéficiaire, déjà fragilisée année après année par l’augmentation globale des coûts.
Ce sacrifice imposé n’est d’ailleurs qu’un début. Une autre hausse de 0,8% est d’ores et déjà envisagée pour augmenter le budget de l’armée et de la défense, ce qui amènerait le taux de TVA à 9,3% d’ici 2028. Nous ferions alors face à une augmentation prévue de 1,2% en seulement deux ans, ouvrant la voie à une TVA qui ne manquerait alors pas de dépasser la barre des 10% dans un avenir proche.
En plus d’une pression grandissante sur les exploitants, cette surenchère fiscale placerait les restaurateurs face à un choix impossible, les faisant passer de Charybde en Scylla. En effet, soit l’exploitant choisit d’absorber la taxe au détriment de sa propre rentabilité, soit il répercute la hausse sur ses tarifs au risque de faire fuir une clientèle déjà contrainte à des arbitrages budgétaires stricts pour ses sorties et ses loisirs en tous genres.
Ce n’est ainsi pas la 13e rente AVS qu’on remet en cause par ce vote mais bien son mode de financement qui n’est rien d’autre qu’une nouvelle ponction sur la consommation quand d’autres solutions existent. Par exemple d’utiliser les excédents budgétaires existants ou de réformer en profondeur les dépenses de la Confédération. Choisir la TVA est simplement la solution de facilité choisie par l’État pour masquer son incapacité à maîtriser ses propres coûts.
Cette hausse de 0,4% doit ainsi être fermement refusée. Il ne s’agit pas seulement de stopper l’érosion des marges dans le secteur de la restauration, mais de mettre un holà définitif à l’engrenage des hausses de taxes, quelles qu’elles soient. La taxation excessive et les entraves réglementaires ne sont pas une solution, mais un problème si l’on veut préserver la prospérité économique de chacun.
Le 29 novembre prochain, il convient donc de dire NON à une hausse de la TVA qui coûtera en moyenne 180 francs par an et par ménage et qui diminuera les marges de nombreuses PME.